森泰英格:一家成都刀具厂如何挤进山特维克的供应链
顾北辰 · 2026-09-29
成都刀具厂森泰英格闯入山特维克供应链,营收增至3.89亿,但毛利率未修复,实控人借款引关注。
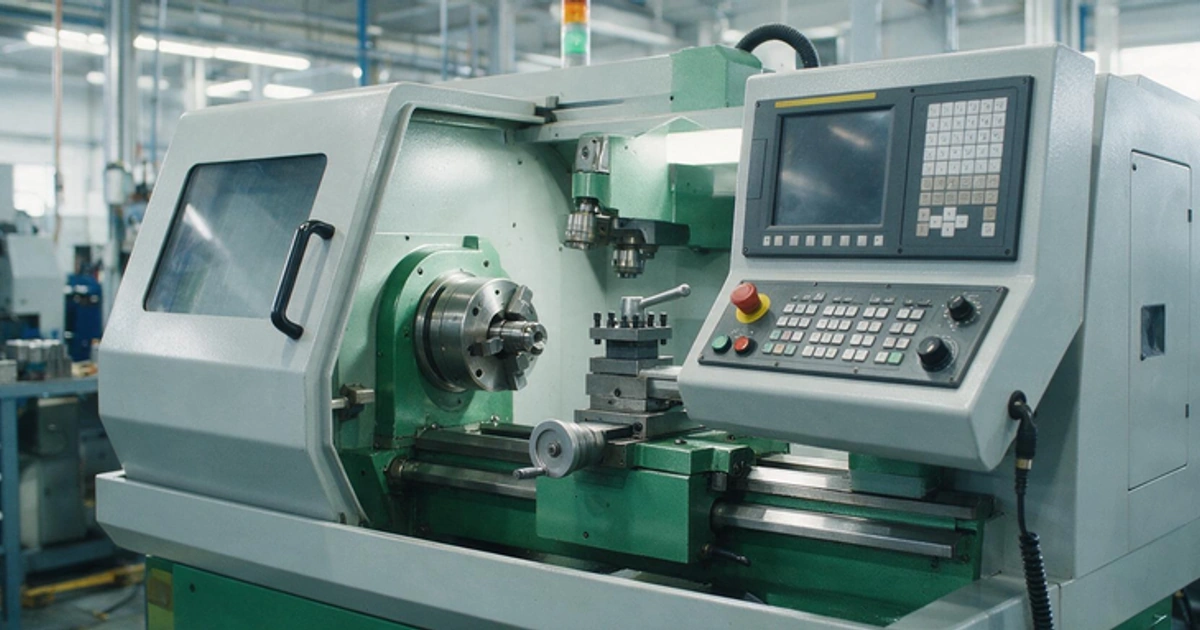
森泰英格全称森泰英格 (成都) 数控刀具股份有限公司,前身有限公司成立于 1997 年 7 月,2016 年 7 月整体变更为股份公司,实际控制人为夏永奎、刘敏夫妇。公司主营数控机床核心附件,包括工具系统、精密夹具、刀体,以及数控刀具的研发生产销售,产品广泛应用于汽车零部件、工程机械、航空航天等领域的数控加工环节。
2025 年,工具系统、精密夹具、刀体三类核心附件产品合计贡献主营业务收入 69.57%,其中工具系统占比 31.98%,是公司体量最大的单一产品线;数控刀具业务占比 26.34%,是第二增长曲线,两条线合计构成公司 95.91% 的营收基本盘。
招股书披露,公司主持或参与制定了 22 项国家和行业标准,这个数字对一家营收不到 4 亿元的细分领域企业而言含金量不低。数控机床核心附件这个赛道常被外界视为配角零件,但标准制定权意味着企业在技术路线选择上拥有真正的话语权,而不只是被动跟随行业规范去做代工。
截至 2026 年 3 月末,公司及子公司累计获得授权专利 53 项,其中发明专利 25 项 (含 1 项国际专利)、实用新型与外观设计专利 28 项,形成了从核心加工工艺到产品外观设计的较完整专利布局,在同规模的机床附件企业里属于相对扎实的技术储备。
销售模式的调整是招股书里最想让市场看到的转型故事。森泰英格的非终端销售 (经销商渠道) 占比从 2023 年的 81.06% 逐年降至 2025 年的 65.10%,终端直销占比相应从 18.94% 提升到 34.90%。渠道结构从依赖经销商分销向直接触达终端客户转移,通常意味着企业对下游真实需求的把握更直接,也更容易把产品性能反馈直接沉淀到研发端。
2025 年公司前五大客户包括双环传动,占营收 4.93%;西菱动力,3.95%;长源东谷,3.53%;
渝江压铸,3.42%;山特维克,3.18%。前五大客户合计占比仅 19.01%,客户结构相当分散,不存在被单一大客户绑架议价权的风险。
山特维克这样的全球刀具巨头出现在客户名单里,说明森泰英格的产品在部分细分工艺上已经达到能被国际厂商采购的技术水准,一家成都的民营机床附件企业能进入国际刀具龙头的供应链,这是招股书里最想凸显的一条竞争力证明。
财务数据同样支撑着这条增长叙事,但曲线并不是一条直线。森泰英格营业收入从 2023 年的 2.97 亿元增长到 2024 年的 3.30 亿元,再到 2025 年的 3.89 亿元,年复合增速约 14.4%,整体向上。归母净利润的走势更曲折,2023 年 4,772.27 万元,2024 年降至 3,249.39 万元,2025 年又回升到 5,917.40 万元,形成一个明显的 V 型。
招股书将 2024 年的低点归因于毛利率下滑,公司毛利率 2023 年至 2025 年分别为 43.10%、37.49%、38.40%,2024 年下降近 6 个百分点,2025 年只修复了不到 1 个百分点,尚未回到 2023 年的水平。2026 年一季度未审营收 7,717.20 万元,同比再降超过 8%,公司将此归因于下游行业订单节奏的季度性波动。
研发费用率同期从 8.68% 降至 8.05% 再降至 6.87%,招股书解释为营收增速快于研发投入增速,但没有披露研发投入的绝对金额是否也在下降,还是仅仅增速放缓。
此次 IPO,森泰英格计划募集资金合计 2.8 亿元,其中 2.3 亿元投向高性能数控刀具及夹具产业化升级项目,用于扩充现有工具系统和精密夹具的产能规模,另外 5,000 万元投向研发中心升级建设项目,用于新建实验检测设施和引进高端加工设备。募投结构的重心指向产能升级和技术能力巩固,与公司过去几年标准制定权加渠道直销化的发展路径大致吻合。
治理结构方面,公司控股股东、实际控制人夏永奎直接持股 17.27%,并通过担任英格咨询、森泰咨询、英格壹号三家持股平台的执行事务合伙人间接控制,合计拥有 37.74% 表决权,加上妻子刘敏直接持有的 6.56%,夫妇二人合计控制 44.30% 表决权。
招股书正文披露,夏永奎、刘敏因 2024 年至 2025 年期间回购原股东国投创业基金、宁波清控所持股权而产生借款,未到期本金合计 3,850 万元,来自浙江民泰商业银行成都双流支行和成都银行,到期时间集中在 2027 年 3 月至 4 月。公司董事、副总经理、持股 5% 以上股东夏万本因个人民间借贷纠纷被诉,所持 279 万余股已被司法冻结,一审判决后已于 2026 年 6 月提起上诉,尚未生效。
森泰英格的首轮问询回复已于 2026 年 9 月 22 日在北交所官网披露。问询回复文件披露的实际控制人及其控制企业借款合同总额口径为 10,570 万元,其中包含 5,570 万元民间借贷和 5,000 万元金融机构借款,是招股书正文披露数字的近三倍,监管机构核查后认定不构成重大违法违规。
这个数字差异意味着,只读招股书正文的投资者,看到的杠杆水平可能只是全貌的三分之一。2024 年净利润腰斩式下滑之后能否持续修复,2026 年一季度的营收降幅是短期波动还是趋势拐点,这些问题的答案,招股书本身还没有给出。