季丰电子:把检测服务做成一站式生意的技术账
林晚照 · 2026-09-29
季丰电子冲刺创业板,靠高毛利检测服务支撑一站式布局,量产测试业务仍亏损待解。
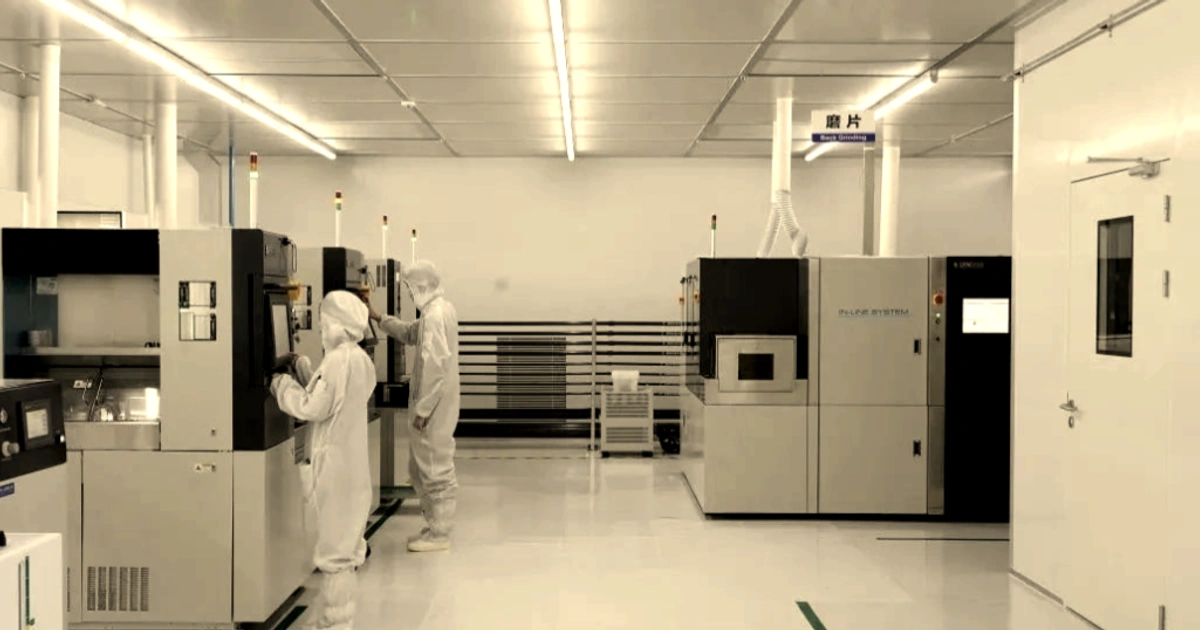
上海季丰电子股份有限公司成立于2008年7月,2016年8月整体变更为股份公司,早年还曾在新三板挂牌(2017年1月至2021年3月),2026年6月10日提交创业板IPO申报。实际控制人是郑朝晖、郑琦君兄妹,郑朝晖直接持股15.91%,二人合计控制36.38%表决权。
公司的核心身份是半导体检测服务商,业务分为三块:第三方实验室检测分析服务,包括失效分析、材料分析、可靠性测试;检测硬件产品,主要是集成电路测试板;以及量产测试及电子制造服务。
这个检测服务加硬件产品加量产测试的一站式布局,是季丰电子在招股书里反复强调的差异化定位,意思是客户不需要在多家供应商之间切换,从芯片失效分析到最终量产测试都能在一家公司内完成。
这套一站式布局的底气,来自第三方实验室检测分析业务的高毛利率。招股书披露,材料分析业务2023年至2026年上半年的毛利率分别为55.59%、68.95%、58.76%,可靠性测试同期为46.13%、35.75%、42.42%,均明显高于公司整体主营业务毛利率(同期38.49%、37.54%、35.74%、33.24%)。
材料分析这类业务需要长期的设备投入和工艺经验积累,不是随便一家公司能快速进场竞争的领域,季丰电子把这块高毛利业务做成了整体业务结构的支撑点。
财务数据同样支撑着这条增长曲线。季丰电子近三年营业收入分别为44,336.65万元、58,348.29万元、66,949.34万元,2026年上半年为37,885.76万元,整体保持增长。扣非归母净利润(招股书采用孰低值口径)从2023年的1,812.95万元增长到2025年的7,356.84万元,三年增长超过三倍。
加权平均ROE同期从3.53%提升到10.80%,盈利能力的改善趋势清晰可见。研发投入方面,公司累计三年研发投入1.74亿元,占累计营收8.39%,专利储备累计140项,其中发明专利58项,这个专利结构支撑着公司在失效分析和材料分析这类技术密集型服务上的持续投入。
季丰电子此次IPO计划募集资金总投资10.03亿元,其中4.5亿元投向浦东技术中心项目,2.05亿元投向车规级高可靠量产测试服务建设项目,1.48亿元投向芯片中试平台工程技术研发项目,另有2亿元用于补充流动资金。募投重心指向车规级测试能力和技术中心建设,与公司现有的检测服务技术积累方向一致,是在原有优势业务基础上做纵深延伸,而不是跨界铺新赛道。
车规级测试这个方向本身也踩中了新能源汽车产业链国产化的趋势,下游客户中已经出现禾赛科技这样的激光雷达厂商。
公司的审核节奏在近期创业板申报企业中推进得比较快。2026年6月25日交易所出具首轮问询函,8月14日公司披露首轮回复,8月26日紧接着收到二轮问询函,9月22日二轮回复公开,不到百天完成两轮问询程序,这个速度侧面说明公司披露材料的基础质量得到了监管层的认可,没有出现需要反复补充说明的低质量披露情况。
这种一站式检测服务模式还有一层护城河,是设备投入形成的规模壁垒。招股书披露,季丰电子的专用检测设备原值持续增长,公司在浦东新建的技术中心项目正是为了扩充这类重资产检测能力。半导体检测行业对设备精度和产能规模的要求较高,新进入者要复制季丰电子现有的实验室检测能力和硬件产品体系,需要投入的资金和时间成本都不低,这也是公司能够在毛利率承压的行业环境里维持整体盈利能力稳步提升的原因之一。
季丰电子的客户结构也是招股书里值得展开的一块。公司前五大客户占营收比例并不高,2023年至2026年上半年分别为16.49%、25.80%、19.76%、18.22%,远低于同类型检测服务企业的常见水平,说明公司的订单来源分散在众多半导体设计和制造企业之间,没有被单一大客户捆绑议价权的风险。
这种分散的客户结构,跟公司覆盖失效分析、材料分析、可靠性测试等多个细分服务品类的业务布局是相互印证的,一站式服务能力让季丰电子能够同时服务不同类型、不同规模的半导体客户。
招股书里还有两块内容留给了后续问询继续核实。一是季丰电子正在培育的量产测试及电子制造服务业务,2023年至2026年上半年毛利率分别为负0.79%、负51.96%、负93.74%、负72.49%,截至2026年上半年相关专用设备原值已投入超过4,800万元,公司解释为新业务处于产能爬坡和客户导入阶段,这块业务何时能实现盈亏平衡,招股书没有给出具体时间表。
二是二轮问询函专门追问的客户与竞争对手身份重叠问题:招股书披露苏试试验在2025年是公司第二大客户,其子公司苏试宜特同时是公司的直接竞争对手;台湾闳康科技也同样既是重要客户又是主要竞争对手之一。季丰电子在二轮回复里对此作出了说明,这类交叉关系是否会影响收入确认的公允性,交易所的核查程序还在推进中。
季丰电子能不能把检测服务的技术壁垒延伸到还在亏损的量产测试业务上,把三块业务真正拼成一个完整的盈利闭环,这是招股书留下的悬念,也是接下来问询回复里最值得跟进的部分。