停牌筹划重组与中稀凉山注入:中国稀土收编轻稀土巨矿后的南北整合变局
温叙白 · 2026-11-02
中国稀土停牌重组,拟收购中稀凉山轻稀土资产,补齐轻稀土短板,推进南北整合。
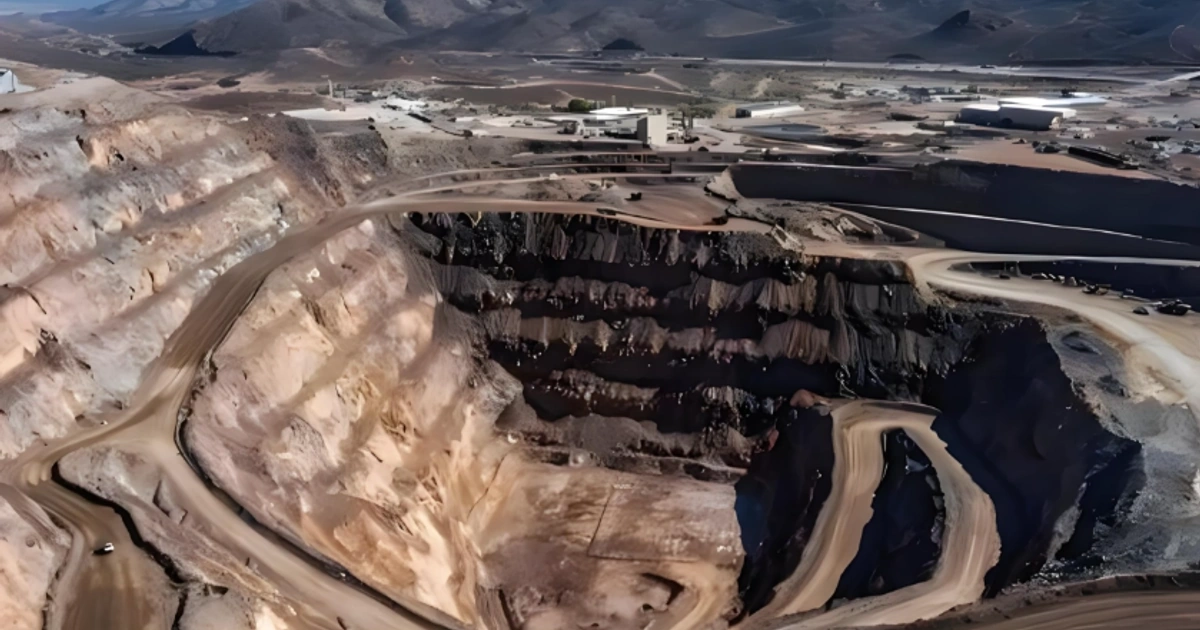
在战略资源全产业链自主可控与国家稀土大集团集约化重组步入深水区的节点,掌管我国南方中重稀土关键命脉的上市公司平台,终于向全国最大的轻稀土矿山之一按下了资产整合的启动键。
中国稀土正式发布公告披露,收到实际控制人中国稀土集团通知,拟通过发行股份方式购买中稀(凉山)稀土有限公司股权并募集配套资金。本次交易预计构成重大资产重组及关联交易,公司股票自2026年11月2日开市起停牌,预计在不超过10个交易日内披露具体交易方案。
在停牌公告的背后,绝非寻常的上市公司定向扩产,而是中国稀土集团自2021年底横空出世以来,为兑现解决同业竞争承诺、打破“南重北轻”传统地缘分割,将集团旗下最核心的轻稀土硬核资产全量注入上市旗舰的决定性一役。
重组主体溯源:从关铝到五矿稀土再到“中国稀土”
从底层商事实体的权属中枢与治理底盘穿透去审视这一战略重组的主体,其脉络在天眼查档案中清晰留存。据天眼查App显示,中国稀土集团资源科技股份有限公司成立于1998年6月17日,法定代表人为郭良金,注册资本约为10.61亿元人民币,登记状态为存续,注册地址位于江西省赣州市章贡区。
其曾用名记录中清晰留存着“山西关铝股份有限公司”、“五矿稀土股份有限公司”的沿革轨迹。
天眼查披露的企业名称演变轨迹,精准映照出我国稀土产业三十年来从无序竞争、央企整合到最终大集团统一操盘的历史演进:从早年的关铝,到五矿掌控时期的中重稀土平台,再到2022年正式更名为“中国稀土”;每一次更名,都伴随着资产边界的重大清洗与定位升维;
然而,虽然头顶“中国稀土”的超级国字头招牌,长期以来该上市公司的核心资产主要集中在赣州等地的离子型中重稀土分离冶炼与部分中重稀土矿山配额,资产体量与资源自给率与其上市公司定位始终存在结构性落差。
产业推手:兑现解决同业竞争的限期承诺
促成这笔重大资产重组与发行股份购买资产迅速推向台面的深层产业推手,首先是中国稀土集团必须限期履行的解决同业竞争承诺。
在由中铝集团、中国五矿、赣州稀土集团等战略重组成立中国稀土集团之初,集团体内便沉淀了大量分散在不同主体的采矿权与冶炼资产:四川凉山州的冕宁牦牛坪稀土矿,是我国仅次于包头白云鄂博的第二大轻稀土矿床,也是典型的优质氟碳铈矿;中稀(凉山)稀土有限公司手握这一战略级矿山的核心开发权益与庞大的采矿指标,长期由集团层面直接并表或孵化培育;
由于上市公司同样具备稀土采选与冶炼加工主业,两主体之间形成了显性的同业竞争暗礁;将中稀凉山股权通过发行股份方式注入上市公司,既是对资本市场承诺的法定义务兑现,更是将集团体内盈利能力最强、资源储量最丰沛的轻稀土源头彻底证券化,完成核心主业的整体上市。
战略动因:打破“北轻南重”割裂,补齐资源端短板
更为深层的战略动因,在于打破以往“北轻南重”割裂格局、彻底补齐上市公司资源端短板的霸权构想。
我国稀土长期存在地缘与技术路线分工:北方包钢主导轻稀土,南方企业主攻中重稀土。然而在中重稀土面临高压环保红线与严格配额管制的背景下,轻稀土(尤其是钕、镨等高性能钕铁硼永磁材料核心元素)在新能源汽车驱动电机、风力发电机及工业机器人伺服电机中的消耗占比达八成以上:中国稀土上市公司过去在轻稀土矿源上话语权相对薄弱,严重依赖外部配额采购,饱受上下游价格倒挂之苦;
中稀凉山的装入,意味着上市公司将直接掌控国内除北方稀土之外最重要的高品位轻稀土矿山开发实体;这一动作将使得中国稀土由单纯的中重稀土优势平台,蜕变为横跨南北、兼具轻稀土重矿山与中重稀土全链条的真正超级寡头,极大平抑原材料价格波动对冶炼端利润的侵蚀。
交易结构:“发行股份+募集配套资金”的资本精算
此外,选择通过“发行股份+募集配套资金”的交易结构,映射出央企在资产重组中的资本运作精算。
发行股份购买资产能够最大限度减少对上市公司现有存量现金流的抽水,将交易对手(包括中国稀土集团及其他少数股东)的利益通过新增股票与上市公司市值深度绑定;同步募集的配套资金,则为后续凉山矿山深部及外围勘探、绿色环保智慧矿山技术改造以及大型精深加工项目建设提供了低成本的增量弹药;
这不仅能优化上市公司的资产负债表结构,更能借助央企控股上市公司的估值乘数,放大国有战略资本的撬动效应。
现实考验:估值博弈与绿色开采的双重大考
然而,停牌进入方案论证深水区的中国稀土与中稀凉山,前方依然横亘着复杂的估值博弈与市场化考核大考。
周期底部资源资产的定价分歧
首当其冲的是巨额战略资源资产在当前稀土价格周期底部的合理定价分歧。全球稀土市场在经历前几年的暴涨后,氧化镨钕等核心产品价格大幅回调并长期在低位震荡徘徊。中稀凉山虽然矿产储量惊人,但在行业下行周期中对其采矿权与未来现金流折现的资产评估面临严峻的审定考验。
资产估值过高,增发股份数量过多,将严重稀释现有中小股东的每股收益(EPS);估值过低,又面临国有资产保值增值审计与少数股东诉求协调的法治天平。
高海拔矿区的环保红线与成本控制
其次是四川凉山高海拔复杂地质条件下的生态环保红线与绿色开采成本控制。牦牛坪等矿区地处长江上游重要生态屏障区,历史遗留的废石渣堆治理、尾矿库安全监测以及水土保持面临极其严苛的环保监管常态化。在采矿权装入公众上市公司后,其每一次环保合规与产能爬坡都将置于全天候的聚光灯下,巨额的安全环保资本开支将直接检验管理团队的精益运营功力。
结语:百亿级资产吸纳的战略答卷
天眼查上显示的10.61亿元注册资本、赣州总部的地理印记与多轮更名留痕,见证了一家战略资源平台在中国产业集中化大潮下的多次重构。中国稀土集团用停牌重组的决断为上市公司推开了通往全国轻重稀土统管的大门,也为国家稀土战略资源的统一调控筑牢了资本平台基石。
但在大宗商品价格周期波动与绿色矿山刚性约束的现实大考前,这具承载着国家稀土产业统一意志的资本巨舰究竟能否通过这次百亿级资产吸纳交出兼顾战略与利润的双赢答卷,是这场方案出炉后必须向资本市场交出的硬核成果。