发股收编铜锂资产与产业链向下深潜:高争民爆重组预案背后的国资整合与周期跨界大考
韩思齐 · 2026-11-02
高争民爆发股注入铜锂资产,民爆与矿业双主业并行,国资整合迎估值与跨界运营大考
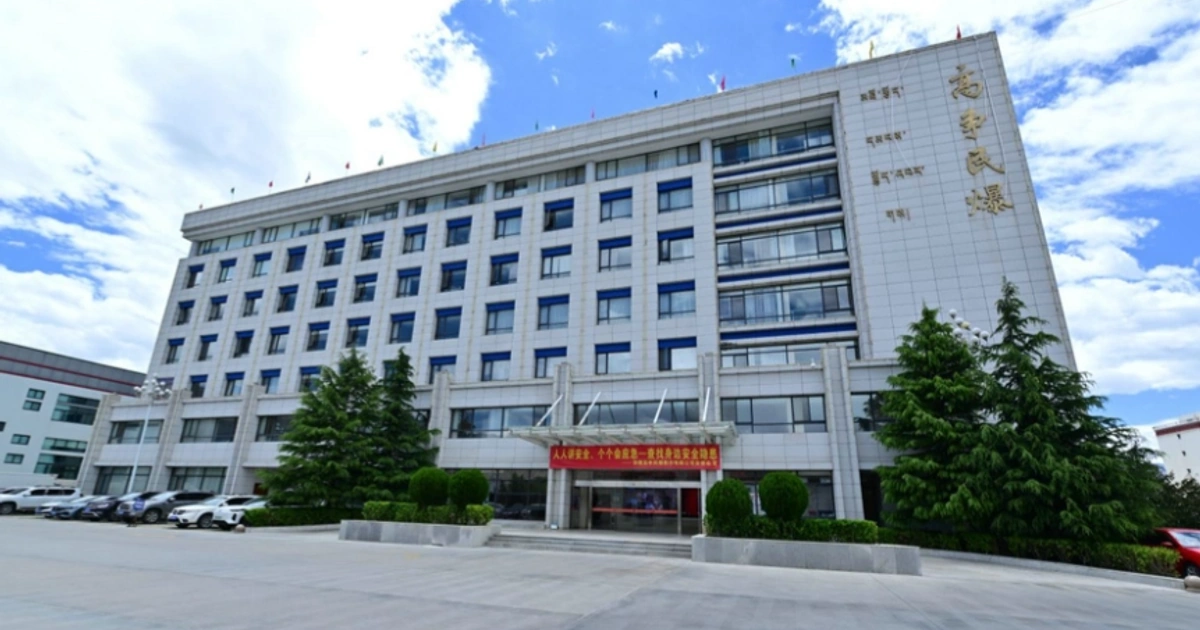
在西藏自治区加速推进优势矿产资源集约化开发、推动区属国有资产证券化提速的关键节点,扎根雪域高原近二十年的民爆一体化龙头企业,正式按下了主业重构的快进键。
发股收编铜锂资产:双主业格局重构
高争民爆披露重大资产重组预案,拟通过发行股份方式向控股股东西藏地质矿产集团购买紫源铜业51%股权与晟源矿业100%股权,并向特定投资者募集配套资金,标的资产评估值及交易作价尚未最终敲定,公司股票自11月2日开市起复牌。交易完成后,公司主营业务将由原先单一的民爆生产销售与爆破服务,扩充为矿山投资开发与民爆生产销售服务并驾齐驱的双主业格局。
这绝非一次简单的同行产能扩张,而是地方国资主导下,将上游民爆消耗品与下游高回报重型矿产勘探开采实施纵向缝合、打破区域民爆成长天花板的重度跨界战略行动。
天眼查底座:区域专营壁垒与成长天花板
顺着底层商事实体的权属中枢与治理架构去审视这一上市主体的底座,其权责脉络在天眼查档案中清晰留存。据天眼查App显示,西藏高争民爆股份有限公司成立于2007年6月8日,法定代表人为余文荣,注册资本约2.77亿元人民币,登记状态为存续,注册地址位于拉萨市经济技术开发区A区林琼岗路18号,曾用名为西藏高争民爆物资有限责任公司。
天眼查披露的信息呈现出其深厚的区域专营壁垒与国资背景。
作为西藏自治区内集研发、生产、销售、运输、爆破服务于一体的全产业链综合型民爆企业,高争民爆长期依托严苛的火工品行政许可与西藏高原特殊地理屏障,构筑了高确定性的特许经营护城河。然而,民爆器材属于典型的工业耗材,其终端需求高度锚定在西藏本地基建工程进度与矿山采选剥离节奏上。
当区域重大基建项目进入平稳期,且民爆产能受制于严格的国家指标配额管控时,仅靠卖炸药和现场混装爆破很难打开市值与利润的第二增长曲线。
深层推手:国资矿产资产注入与产业链闭环
剖开高争民爆此番发股并购的深层推手,首先是西藏国资整合地方核心矿产资产、打通从炸药耗材到矿石采选全产业链闭环的顶层设计。
交易对方西藏地质矿产集团本身就是高争民爆的控股股东,具备深厚的地质勘查与采矿权储备:本次拟注入的紫源铜业掌握着马牧普矿区等铜金属勘探与采选权益,而晟源矿业作为纯粹的资源持股平台,体内更装载了极具分量的在产优质铜锂资产权益(如巨龙铜业、拉果资源等重要标的股份);
民爆产品的终端最大客户本就是大中型露天及地下矿山,二者在产业链上存在天然的上下游伴生关系;通过将下游掌握实质矿权的有色金属资产注入上市公司,高争民爆直接将原有的甲乙双方买卖博弈,转化为体内自产自用与协同开采的一体化模式,不仅保障了民爆业务的内部订单消化底盘,更能直接享受有色金属勘探采选带来的高附加值红利。
战略动因:铜锂景气周期对冲制造周期钝化
更为深层的战略动因,在于借助全球战略金属景气周期对冲单一传统制造的周期钝化。
当前全球铜资源在新能源转型、电网改造与算力基础设施建设的刚性需求支撑下,中长期供需偏紧格局明确;虽然碳酸锂价格经历深度回调,但在低位企稳后对于具备低成本盐湖提锂禀赋的西藏资源而言,依然保有可观的资源护城河;相比之下,民爆制造毛利率容易受到硝酸铵等大宗化工原料暴涨以及区域基建波动的两头挤压;
通过定向增发将高利润回报的铜锂资产装入上市公司,能够极速膨胀企业的总资产规模与盈利中枢,推动高争民爆从年净利润数亿元的区域化工企业,蜕变为直接参与战略金属收益分红的资源型综合平台。
标的取舍:审慎合规与核心资产保全
值得注意的是,预案中对并购标的的取舍同样折射出极其审慎的监管合规考量。公司在此前筹划阶段曾考虑同步吸纳紫隆矿业51%股权,但在最终披露的预案中果断剔除了该标的。这一前置裁撤动作表明,管理层与实控人在尽调推进过程中,优先斩断了可能存在权属瑕疵或历史环保遗留包袱的复杂资产,意在压减监管问询阻力,全力保全核心铜锂资产装入主线的高效过会。
复牌后的双重考验
然而,手握重组预案复牌的高争民爆,前方依然横亘着复杂的估值对价博弈与跨界治理大考。
估值对价与股权稀释拉锯
首当其冲的是标的资产最终评估作价与现有流通股的稀释拉锯。公告明确载明标的资产评估值与交易作价尚未确定,但本次发行股份购买资产的价格已锚定在40.35元/股。拟注入的矿山与权益资产体量极为庞大,一旦后续出具的审计评估报告确认了百亿级或数十亿元的高估值对价,高争民爆为支付对价所必须增发的新股规模将非常可观,这意味着现有中小股东的股权比例与每股收益(EPS)将在短期内面临大幅摊薄的现实挑战。
高寒矿业运营的跨界断层
其次是传统民爆安全管理跨界至高寒高海拔重型矿业开发的运营断层。虽然两者产业链相通,但矿山投资开发是一门重资产、长周期且重度依赖冶炼工程经验的专业领域,涉及复杂的地质断层掘进、尾矿库生态红线维护、选矿回收率提升以及极寒气候下的连续作业保障。高争民爆管理团队此前深耕于火工品生产仓储与现场爆破工程,在全面接盘控股紫源铜业51%股权后,能否在组织治理、技术骨干调配与绿色矿山环保合规上实现无缝统筹,将直接检验其从设备服务商向矿业操盘手蜕变的真实内功。
结语:周期波动与跨界整合的现实天平
天眼查上显示的2.77亿元注册资本、拉萨经开区的注册原点与名称变更沿革,见证了一家西藏重点国企在不同产业阶段的蜕变步伐。西藏地矿集团用一揽子铜锂资产为高争民爆推开了一扇通往万亿矿产腹地的大门,也为雪域高原的产业证券化写下了浓墨重彩的一笔。但在矿产周期波动与跨界整合协同的现实天平前,这具民爆巨头究竟能否顺利跨越估值审批与运营磨合的双重门槛,是这场复牌大戏落槌之后必须向资本市场交出的硬核答卷。